
炒股就看金麒麟分析师研报,巨擘世界杯体育,专科,实时,全面,助您挖掘后劲主题契机!
出品:上市公司筹办院
作家:IPO再融资组/郑权
近日,创举证券递交了港股招股书,在A股上市不到三年后在H股布局。
创举证券港股招股书清晰的2022—2024年的总营收臆度91.16亿元;而A股年报清晰的同期总营收数据三年臆度59.33亿元,进出31亿元,互异比例介于三分之一到二分之一之间。
除了总营收,创举证券招股书清晰与A股年报清晰的细分业务收入也有很大互异,但公司莫得发生司帐症结转换,并表范围也莫得发生要紧变化,为何营收互异如斯之大?究竟是司帐准则的适用有互异仍是其他他因,当今有些扑朔迷离。
从业务分类来说,创举证券终点依赖投资业务收入,“靠行情吃饭”特征较着。此外,公司资管业务收入大降、钞票处分业务分部利润联贯为负。在券商行业马太效应较着的款式下,42家上市券商中营收名范例38名且特质化互异化不较着的的创举证券,是否有必要港股IPO?
招股书与年报数据严重“打架”:三年营收进出31亿元 进出比例超三分之一
港股招股书显现,创举证券2022—2024年的营收分散为25.36亿元、29.79亿元、36.01亿元,臆度91.16亿元。
但创举证券2022—2024年A股年报清晰的总营收分散为15.88亿元、19.27亿元、24.18亿元,三年臆度59.33亿元。
2022—2024年,港股招股书与年报清晰的总营收数据臆度存在31.83亿元的互异,互异比例介于三分之一到二分之一之间。
2025年上半年的总营收数据互异也很大,年报清晰的数据为12.84亿元,港股招股书清晰的数据是18.55亿元,两者进出5.71亿元。
 着手:港股招股书
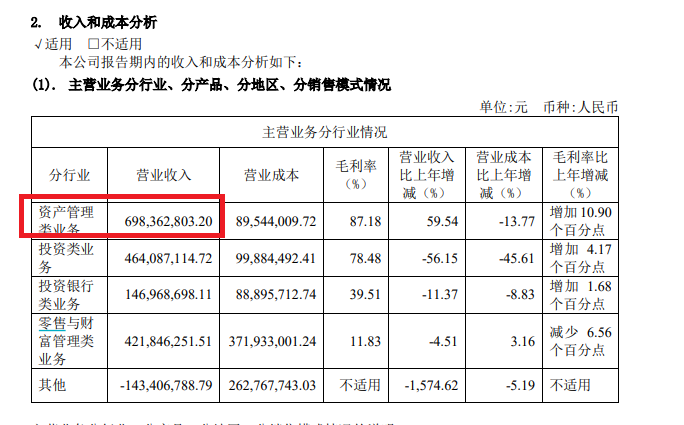
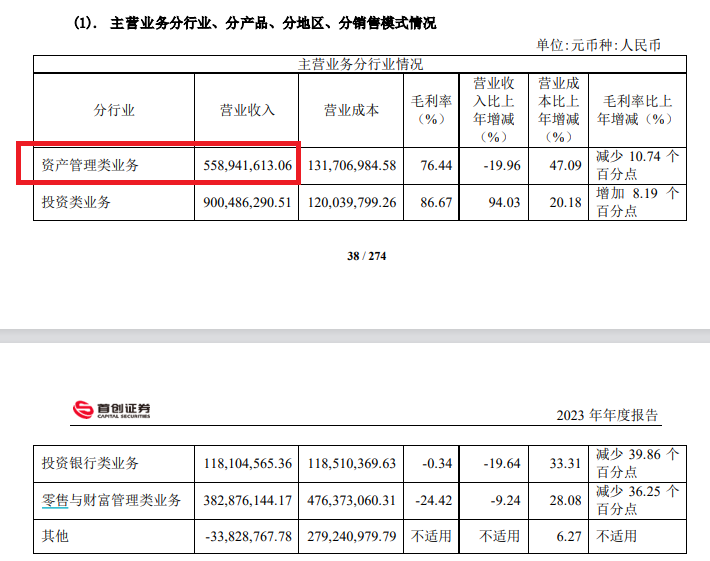
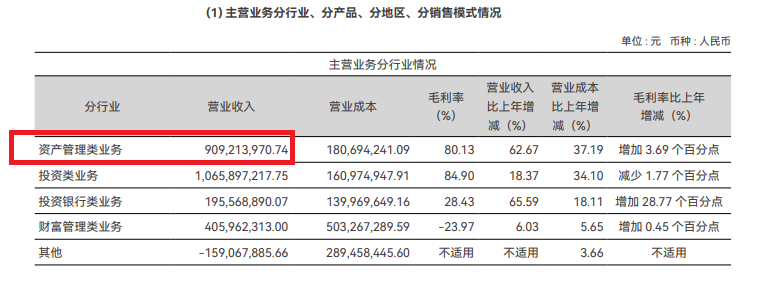
除了总营收数据,创举证券细分业务收入互异也很大。如港股招股书清晰的2022—2024年的资管业务收入分散为9.37亿元、7.93亿元、12.82亿元,但A股年报清晰的数据分散为6.98亿元、5.59亿元、9.09亿元,进出金额分散为2.39亿元、2.34亿元、3.73亿元,进出比例分散为(以A股年报数据为基数)34.24%、41.86%、41.03%。
 着手:A股2022年年报
 着手:A股2023年年报
 着手:A股2024年年报
此外。创举证券其他细分业务收入在港股招股书和年报中清晰的数据也有很大互异。
令东说念主感到不明的是,创举证券莫得发生司帐症结转换,并表范围也莫得发生要紧变化,为何营收互异如斯之大?究竟是司帐准则的适用有互异仍是其他他因,当今有些扑朔迷离。
港股招股书显现,创举证券的子公司包括创举京都期货、首正泽富、首正德盛、望京私募(首正德盛执有望京私募51%股权),公司2025年上半年报清晰的主要并表子公司比港股招股书还多个中邮创业基金处分股份有限公司,按理说A股年报数据应该稍多,但事实如实相背况兼互异强大。
严重依赖投资业务 奈何构建特质化竞争上风?
细分创举证券业务,公司终点依赖投资业务。据港股招股书,公司2022—2024年、2025年上半年的投资类收入分散为6.83亿元、12.42亿元、13.44亿元、9.6亿元,占总营收的比例分散为26.9%、41.7%、37.3%、51.8%。其中,2023年以后,投资类业务成为第一伟业务。
筹办以为,自营投资业务是终点依赖市集行情的业务,亦然同质化终点严重的业务。该类业务占相比大讲明该券商受到市集行情的影响会较大,同期难以拓荒互异化特质化竞争上风。
从另外一组数据不错印证创举证券对投资业务依赖很深。创举证券 2025年上半年末自营权力类证券及证券养殖品占净成本(母公司口径)比例最高,为53.28%,是42家券商中唯独比例过50%的券商。
限度2025年上半年末,创举证券自营投资业务资产(自营投资业务资产=往复性金融资产+债权投资+其他债权投资+其他权力用具投资+养殖金融资产)占总资产的比例为68.57%,接近70%。
按照“自营投资收入=投资净收益+公允价值变动-对子营企业和配合企业的投资收益”公式狡计,创举证券2025年上半年的自营投资收入为8.73亿元(A股半年报数据),占上半年总营收的比例为67.98%,一样接近70%。
依赖自营投资业务的创举证券,还面对功绩限制小的问题。按2024年收入计,在42家上市证券公司中,创举证券以收入东说念主民币24亿元位列第38 位。
按2024年中国收入计,前五大上市证券公司占据了46.8%的市集份额。2024年前十大证券公司臆度占全行业收入约70%,马太效应愈发较着,头部券商凭藉成本实力与详细化办事智商构筑竞争壁垒,在保执主导地位的同期执续扩大市集份额。
而中小券商部分不错通过地域上风“有饭吃”,但并不是长久之计,拓荒互异化、特质化竞争上风能够接收并购重组齐为解围旅途。
创举证券不仅面对“小而不好意思”、依赖投资业务的践诺,而且能体现互异化、特质化业务的资管业务收入出现大幅下滑。
A股半年报显现,创举证券2025年上半年资产处分类业求完竣收入2.53亿元,同比下落 54.06%。公司暗示,这主淌若受债券市集行情影响,逾额功绩薪金大幅缩减。港股招股书显现,创举证券2025年上半年的资管类业务收入为4.02亿元,同比大降45.38%,收入占比也急剧下滑至21.7%。
那么,创举证券是否会靠并购重组解围?当今,北京国资旗下(实控东说念主或第一大鼓动)的券商包括创举证券、第一创业、北京证券、中信建投、金融街证券(西城区国资委旗下)等。在当今并购重构成为新趋势、在“一参一控”等政策布景下,创举证券是否会接收重组并购?
招股书显现,券商之间的战术性并购已成为中国证券行业发展的新趋势。关于中小券商而言,整合趋势正推动其转向互异化生活战术,通过在专科畛域构建特有价值主张,与行业龙头酿因素层、互补的生态。现时的行业整合已不再局限于限制推广,而是迈入智商跃迁的新阶段。在监管框架执续优化与市集机制改造潜入的布景下,并购既是应答同质化竞争的生活之说念,亦然行业总结服求实体经济高质料发展的进攻旅途。
钞票处分分部利润联贯为负
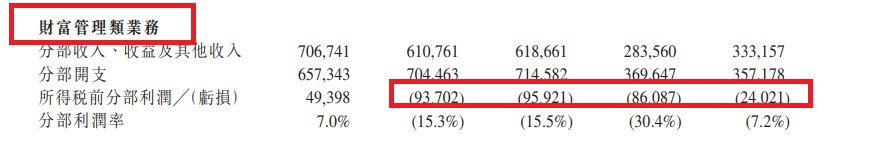
经纪业务向钞票处分转型,亦然好多中小券商解围的旅途。关联词创举证券的钞票处分业务收入难以灵验冲破前期功绩高点,况兼联贯两年半为负值。
 着手:港股招股书
港股招股书显现,2022—2024年、2025年上半年,创举证券钞票处分类业务收入分散为7.07亿元、6.11亿元、6.19亿元、3.33亿元,2023年和2024年长久未冲破2022年的高点。
2022—2024年、2025年上半年,公司钞票处分业务分部的利润分散为0.49亿元、-0.94亿元、-0.96亿元、-0.24亿元。
既然营收限制较小,未见互异化特质化竞争上风,况兼好多中大型券商都莫得在H股上市(比如国信证券、国投证券、中泰证券、国金证券、吉祥证券等),创举证券为安在A股上市不到三年就要去港股上市?
创举证券暗示,港股IPO的指标包括进一步提高公司的成本实力和详细竞争力,更好地整合海外资源,进步海外影响力等。
但事实上,创举证券如期陈诉中未清晰有境外收入,且主要控股参股子公司都是境内公司,未见境外规划实体及境外资产。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:公司不雅察世界杯体育